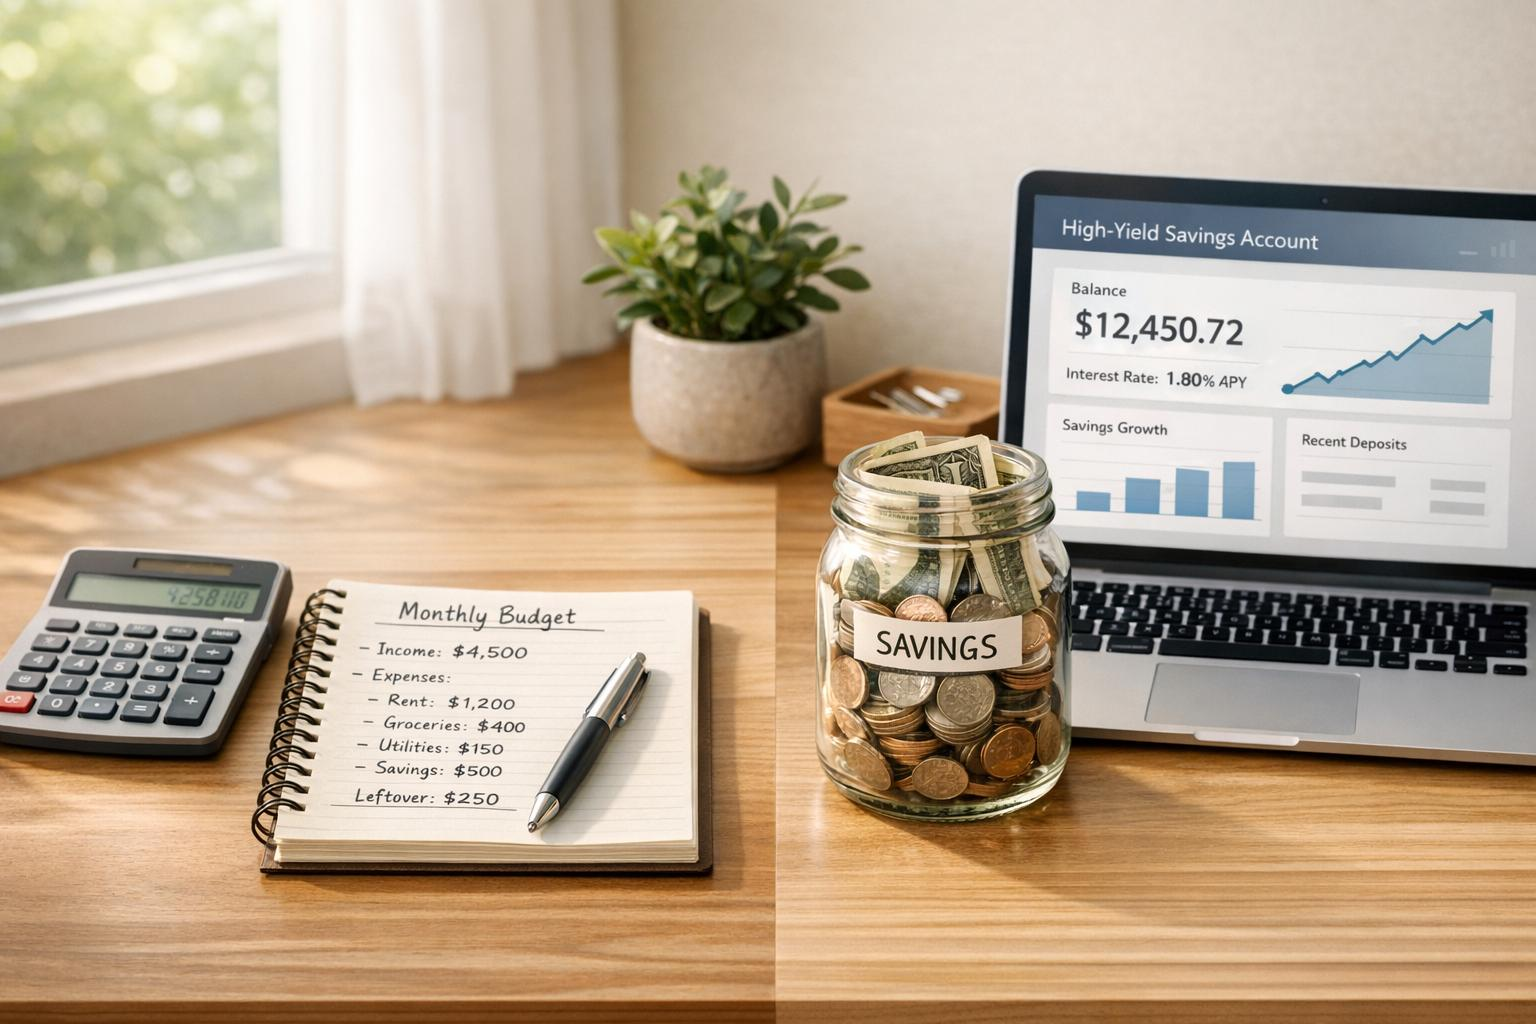
Фінансова подушка – це той запас, який дає спокій у звичайні дні та опору в моменти, коли щось іде не за планом. Ви відкладаєте гроші поступово – і з часом формуєте суму, яка мала б закрити більшість непередбачених ситуацій. Проте навіть добре сформовані заощадження не гарантують, що на будь-яку велику витрату вистачить коштів. Краще сприймати резерв як основу особистого фінансового плану, а не універсальну відповідь на кожну складну ситуацію.
Скільки насправді потрібно відкладати
Універсальної цифри немає. Щоб порахувати реальний розмір резерву, візьміть суму обов’язкових щомісячних витрат:
- оренда чи іпотека;
- комунальні платежі;
- харчування;
- транспорт;
- страхування;
- мінімальні платежі за кредитами.
До цієї суми додайте орієнтовну вартість найбільш ймовірного ризику особисто для вас – наприклад, ремонту авто, якщо ви ним активно користуєтесь, або лікування, якщо у сім’ї є хронічні захворювання. Помножте базові витрати на кількість місяців, за яку ви реалістично знайдете нову роботу у вашій сфері (це залежить від галузі, регіону та вашого досвіду), і додайте буферні 15–20% на непередбачувані коливання цін. Так ви отримаєте набагато точнішу цифру, ніж усереднені поради.
Окремо варто врахувати стабільність доходу. Якщо ви фрілансер або підприємець із нерівномірними надходженнями, резерв треба збільшити, адже коливання доходу вже саме собою є ризиком. В такій ситуації кредитний онлайн-сервіс Limon Credit можна розглядати як один з додаткових фінансових інструментів, якщо виникла потреба тимчасово розподілити навантаження на бюджет.
Коли накопичень може не вистачити
Навіть доволі великий резерв іноді стикається з витратами, які виходять за межі прогнозу. Причини бувають різними:
- велика покупка випала на той самий місяць, що й планове обслуговування авто чи техніки;
- термінова стоматологічна або медична послуга коштує суттєво більше, ніж очікувалось;
- співпали кілька менших витрат, які в сумі перевищили запас;
- частину резерву ви вже витратили на попередню ситуацію і не встигли відновити суму.
Накопичення – це не безлімітний ресурс, а фіксована сума, яка має межу, і про це треба пам’ятати завжди.
Як кредитні інструменти вписуються у план
Коли резерву не вистачає, кредит може стати додатковим інструментом – саме додатковим, а не заміною звички відкладати. Перед тим як брати кошти, оцініть розмір переплати, строк повернення, дізнайтеся, чи є додаткові комісії. Користуйтеся позикою правильно:
- визначте точну суму, якої бракує, а не орієнтовну;
- оцініть, за скільки місяців ви зможете повернути кошти без шкоди для інших витрат;
- порівняйте кілька пропозицій і виберіть ту, де умови зрозумілі й прозорі.
Додаткові кошти дозволяють закрити термінову потребу, не порушуючи загальної фінансової рівноваги. А потім ви просто повертаєтесь до звички регулярно відкладати, тільки-но ситуація стабілізується.
Кредитний продукт FLEX:
- Реальна річна процентна ставка до 779,23% річних.
- Сума кредиту до 35 100 грн.
- Строк до 6 місяців.
Істотні характеристики продукту / Попередження про наслідки використання продукту – https://limon-credit.com.ua/uk#loan-types.